
서민금융 상담을 준비하는 사람들은 대부분 비슷한 고민을 합니다.
“제가 받을 수 있는 상품이 있을까요?”
“신용점수가 낮아도 가능할까요?”
“어떤 서류를 준비해야 하나요?”
물론 상품과 조건도 중요합니다.
하지만 실제 상담 현장에서는 예상과 다른 질문들이 더 많이 오가는 경우가 있습니다.
현재 생활비는 어느 정도인지,
고정지출은 얼마나 되는지,
왜 자금이 필요한지와 같은 현실적인 이야기가 먼저 나오는 경우가 많습니다.
상담은 단순히 상품을 찾는 과정이 아니라 현재 금융 상태를 정리하는 과정이기도 합니다.
“신용점수가 낮아도 가능한가요?”
가장 많이 나오는 질문 중 하나입니다.
실제로 상담 과정에서도 자주 듣게 됩니다.
“점수가 높지 않은데 가능할까요?”
“예전에 연체가 있었는데 괜찮을까요?”
“점수 때문에 상담받는 것도 망설였습니다.”
하지만 상담이 진행되다 보면 신용점수만으로 설명되지 않는 부분들이 나오는 경우가 많습니다.
현재 소득은 어떤지,
생활비는 어느 정도인지,
최근 금융 흐름은 어떤지 함께 살펴보게 됩니다.
한 직장인은 신용점수 때문에 정부지원대출이 어렵다고 생각했습니다.
그런데 상담 과정에서 꾸준한 재직 기간과 안정적인 소득 구조가 확인되면서 다른 방향의 지원 제도를 안내받을 수 있었습니다.
신용점수는 중요하지만, 현재 상황 전체를 함께 보는 것이 더 중요할 수 있습니다.
실제로 관련 내용은
글에서도 확인할 수 있습니다.
“생활비가 빠듯한데 상담을 받아도 될까요?”
생각보다 많이 나오는 질문입니다.
실제로 이런 이야기를 자주 듣습니다.
“생활비가 부족해서 상담받으러 왔습니다.”
“지금 상황에서 가능성이 있을까요?”
“상담받기엔 너무 늦은 것 같기도 합니다.”
하지만 상담은 문제가 커진 뒤에만 받는 것이 아닙니다.
오히려 생활비 흐름이 흔들리기 시작할 때 현재 상황을 정리해보는 것이 더 도움이 될 수 있습니다.
예를 들어 한 가정에서는 관리비 인상,
자녀 교육비 증가,
자동차 보험 갱신이 같은 시기에 겹쳤습니다.
생활비 부담이 커지기 시작했지만 “조금 지나면 괜찮아지겠지”라고 생각했습니다.
몇 달 뒤에야 상담을 받았고, 그 과정에서 고정지출 구조를 다시 정리하게 됐습니다.
문제는 소득 부족보다 생활비 흐름을 제대로 파악하지 못하고 있었다는 점이었습니다.
실제로 비슷한 흐름은
글에서도 확인할 수 있습니다.
“어떤 서류를 준비해야 하나요?”
많은 사람들이 서류 준비를 가장 중요하게 생각합니다.
물론 기본 서류는 필요합니다.
하지만 실제 상담에서는 그보다 먼저 준비해야 할 것이 있습니다.
실제로 이런 이야기를 듣게 됩니다.
“서류는 준비했는데 설명이 어렵습니다.”
“생활비가 얼마나 드는지 잘 모르겠습니다.”
“왜 필요한지 정리하지 못했습니다.”
한 프리랜서 상담 사례에서는 소득 증빙 자료는 충분히 준비되어 있었습니다.
하지만 최근 수입 변화와 생활비 구조를 설명하는 데 어려움을 겪었습니다.
반면 다른 상담자는 메모장에 월 고정지출과 최근 6개월 자금 흐름을 정리해 왔고 상담이 훨씬 원활하게 진행됐습니다.
서류보다 먼저 현재 상황을 설명할 준비가 되어 있는지가 중요할 수 있습니다.
실제로 관련 내용은
글에서도 확인할 수 있습니다.
“상담만 받아봐도 괜찮을까요?”
의외로 많이 나오는 질문입니다.
실제로 상담 과정에서는 이런 이야기가 나옵니다.
“아직 신청할 생각은 없습니다.”
“상담만 받아도 되는지 궁금합니다.”
“괜히 시간만 뺏는 건 아닐까요?”
하지만 상담의 목적은 단순히 신청 여부를 결정하는 것만이 아닙니다.
현재 금융 상태를 객관적으로 점검하고 앞으로의 방향을 고민하는 과정이기도 합니다.
예를 들어 한 직장인은 당장 자금이 급한 상황은 아니었습니다.
다만 최근 생활비 부담이 커지고 있어 상담을 받았습니다.
결과적으로 대출 신청보다는 고정지출 정리와 생활비 구조 점검이 먼저 필요하다는 사실을 알게 됐습니다.
상담이 반드시 신청으로 이어지는 것은 아닙니다.
오히려 현재 상태를 확인하는 과정이 될 수도 있습니다.
실제로 비슷한 사례는
글에서도 확인할 수 있습니다.
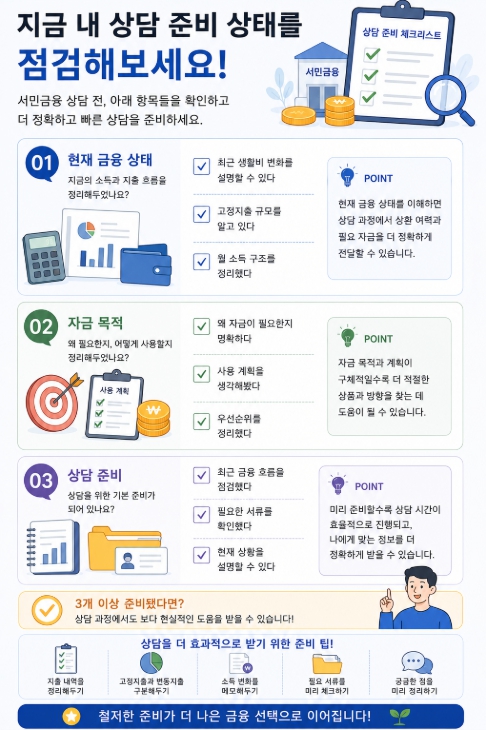
지금 내 상담 준비 상태를 점검해보세요
현재 금융 상태
☑ 최근 생활비 변화를 설명할 수 있다
☑ 고정지출 규모를 알고 있다
☑ 월 소득 구조를 정리했다
자금 목적
☑ 왜 자금이 필요한지 명확하다
☑ 사용 계획을 생각해봤다
☑ 우선순위를 정리했다
상담 준비
☑ 최근 금융 흐름을 점검했다
☑ 필요한 서류를 확인했다
☑ 현재 상황을 설명할 수 있다
3개 이상 준비됐다면 상담 과정에서도 보다 현실적인 도움을 받을 수 있습니다.
서민금융 정보는 공식 기관에서도 확인할 수 있습니다
서민금융 지원 제도와 상담 서비스는 서민금융진흥원 에서 확인할 수 있습니다.
맞춤형 정책서민금융 상품 조회는 서민금융진흥원 맞춤대출 서비스 를 참고할 수 있습니다.
※ 지원 기준과 상품 내용은 2026년 기준이며 추후 변경될 수 있습니다.
자주 묻는 질문 (FAQ)
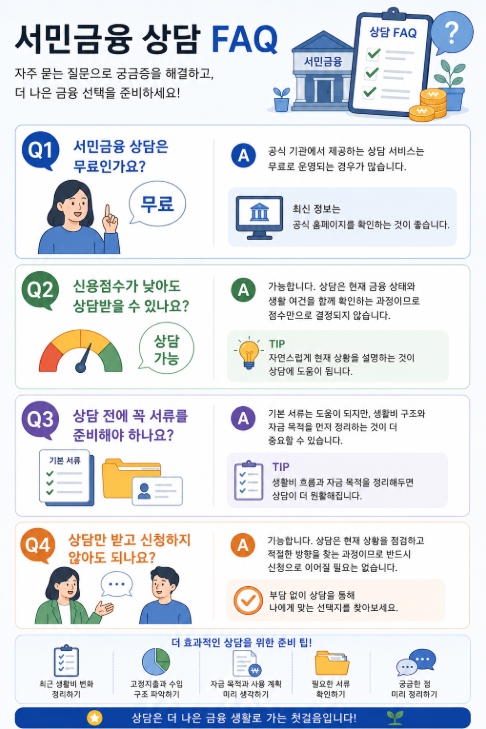
서민금융 상담은 무료인가요?
공식 기관에서 제공하는 상담 서비스는 무료로 운영되는 경우가 많습니다. 최신 내용은 공식 홈페이지를 확인하는 것이 좋습니다.
신용점수가 낮아도 상담받을 수 있나요?
가능합니다. 상담은 현재 금융 상태와 생활 여건을 함께 확인하는 과정이므로 점수만으로 결정되지 않습니다.
상담 전에 꼭 서류를 준비해야 하나요?
기본 서류는 도움이 되지만, 생활비 구조와 자금 목적을 먼저 정리하는 것이 더 중요할 수 있습니다.
상담만 받고 신청하지 않아도 되나요?
가능합니다. 상담은 현재 상황을 점검하고 적절한 방향을 찾는 과정이므로 반드시 신청으로 이어질 필요는 없습니다.
관련 글
결론
많은 사람들은 서민금융 상담을 받기 전에 승인 가능성과 상품 조건부터 궁금해합니다.
하지만 실제로 더 중요한 것은 현재 자신의 금융 상태를 얼마나 정확하게 이해하고 있는지입니다.
생활비는 어떻게 변하고 있는지,
고정지출은 어느 정도인지,
왜 자금이 필요한지 스스로 정리하는 과정이 먼저 필요합니다.
좋은 상담은 많은 정보를 아는 것보다, 현재 상황을 정확히 설명할 수 있는 상태에서 시작됩니다.
그래서 중요한 것은 서류만 준비하는 것이 아닙니다.
최근 몇 달 동안의 금융 흐름과 생활 패턴, 자금 목적을 함께 돌아보는 것입니다.
어쩌면 많은 사람들이 놓치고 있는 것은 대출 가능 여부가 아니라, 정작 자신의 현재 금융 상태를 얼마나 이해하고 있는지일 수 있습니다.