평소보다 소비를 줄였다고 생각했는데 카드 결제일이 되면 금액이 크게 나오는 경우가 있습니다.
이번 달에는 분명 아껴 썼는데 카드값은 생각만큼 줄지 않는 상황입니다.
“이번 달에는 정말 덜 썼는데 카드값은 왜 그대로죠?”
“최근 사용액만 보면 줄어든 것 같은데요.”
“카드대금이 어떤 기준으로 쌓이는지도 확인해야겠네요.”
카드값은 단순히 이번 달에 체감한 소비만으로 결정되지 않을 수 있습니다.
이전에 사용한 금액이 이번 청구에 포함될 수도 있고, 매달 반복되는 정기결제나 할부 금액이 계속 청구될 수도 있습니다.
또한 카드 사용액이 여러 항목으로 나뉘어 있으면 각각의 금액은 작아 보여도 전체 카드대금은 크게 느껴질 수 있습니다.
특히 생활비와 카드대금을 따로 생각하면 실제 소비가 얼마나 줄었는지 정확하게 파악하기 어려울 수 있습니다.
그래서 소비를 줄였는데 카드값이 줄지 않는다면 단순히 덜 쓰는 것보다 카드대금이 어떤 항목으로 구성되어 있는지 먼저 확인하는 과정이 필요합니다.
그렇다면 카드값이 줄지 않을 때 무엇부터 확인해야 할까요?
💳 이번 달 사용액과 청구액을 구분해 보세요
“제가 이번 달에 쓴 돈만 보고 있었던 것 같아요.”
“카드 결제일에 나오는 금액은 사용 시점과 다를 수도 있겠네요.”
“실제 청구되는 금액을 기준으로 다시 봐야겠어요.”
소비를 줄였는데 카드값이 그대로라면 먼저 최근 카드 사용액과 실제 청구되는 금액을 구분해서 확인해 보는 것이 좋습니다.
카드는 사용한 시점과 청구되는 시점이 다를 수 있기 때문에 최근 며칠 동안 덜 썼다는 사실만으로 카드대금이 바로 줄어드는 것은 아닐 수 있습니다.
따라서 카드 명세서에서 어떤 기간의 사용금액이 포함되어 있는지 확인하고 현재 청구액을 구성하는 항목을 하나씩 살펴보는 것이 중요합니다.
카드값이 부담되기 전에 어떤 신호를 확인해야 하는지는 **‘카드값이 부담되기 전에 나타나는 신호’**와 함께 읽어보면 도움이 됩니다.
🔎 정기결제와 반복되는 카드 지출을 찾아보세요
“매달 자동으로 결제되는 금액도 다시 봐야겠네요.”
“작은 금액이라 신경 쓰지 않았던 결제가 여러 개 있을 수도 있겠어요.”
“소비를 줄였는데도 반복되는 결제는 그대로라면 카드값이 안 줄 수 있겠네요.”
카드값이 줄지 않는 또 다른 이유는 정기결제와 반복되는 카드 지출일 수 있습니다.
구독서비스, 통신 관련 결제, 보험료처럼 매달 반복되는 항목은 평소 소비를 줄여도 그대로 청구될 수 있습니다.
특히 금액이 작으면 쉽게 지나치기 때문에 최근 카드 사용내역을 기준으로 매달 반복되는 결제가 무엇인지 따로 구분해 보는 것이 좋습니다.
자동으로 빠져나가는 반복지출을 점검하는 방법은 **‘자동이체를 점검해야 하는 진짜 이유’**와 함께 살펴보면 도움이 됩니다.
🛒 생활비를 줄였는데도 카드대금이 그대로라면 전체 소비를 확인하세요
“생활비를 줄였다고 생각했는데 카드로 결제하는 금액은 그대로였을 수도 있겠어요.”
“식비만 줄이는 것보다 카드 사용 전체를 봐야겠네요.”
“작은 소비가 반복되는지도 같이 확인해야겠어요.”
소비를 줄였다고 생각한다면 특정 항목 하나만 보는 것이 아니라 카드로 결제하는 전체 생활비 흐름을 함께 확인해야 합니다.
식비나 쇼핑처럼 눈에 띄는 소비는 줄였지만 배달, 편의점, 온라인 결제 등 다른 지출이 그대로라면 전체 카드대금에는 큰 변화가 없을 수 있습니다.
최근 카드 명세서를 항목별로 나누고 반복되는 소비와 조절할 수 있는 소비를 구분해 보면 실제 지출 흐름을 파악하기 쉬워집니다.
카드 소비를 줄이기 전에 어떤 생활비 항목을 봐야 하는지는 **‘생활비보다 먼저 점검해야 하는 소비 습관’**과 함께 확인해 보는 것도 좋습니다.
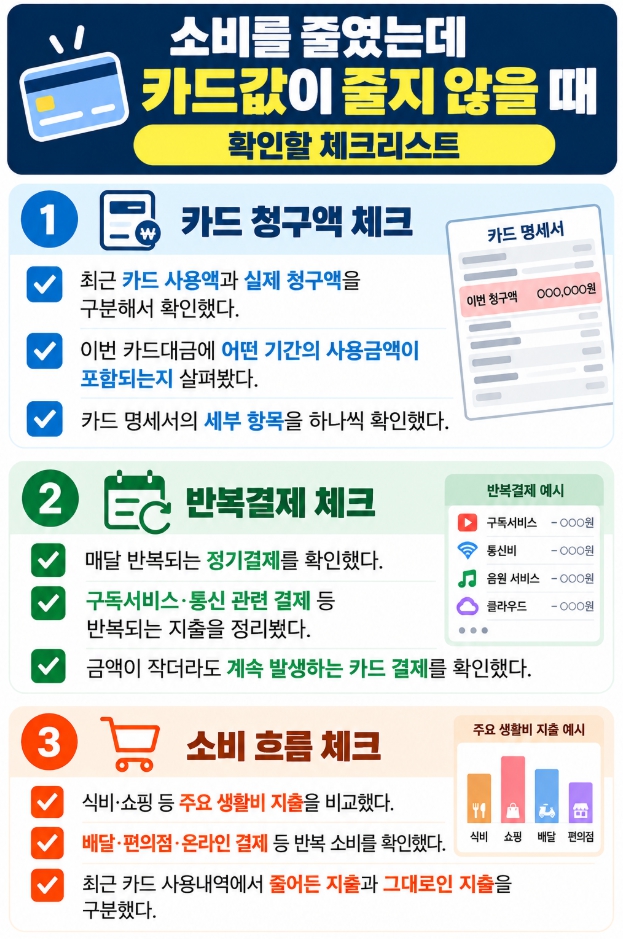
✅ 소비를 줄였는데 카드값이 줄지 않을 때 확인할 체크리스트
💳 카드 청구액 체크
☑ 최근 카드 사용액과 실제 청구액을 구분해서 확인했다.
☑ 이번 카드대금에 어떤 기간의 사용금액이 포함되는지 살펴봤다.
☑ 카드 명세서의 세부 항목을 하나씩 확인했다.
🔄 반복결제 체크
☑ 매달 반복되는 정기결제를 확인했다.
☑ 구독서비스·통신 관련 결제 등 반복되는 지출을 정리했다.
☑ 금액이 작더라도 계속 발생하는 카드 결제를 확인했다.
🛒 소비 흐름 체크
☑ 식비·쇼핑 등 주요 생활비 지출을 비교했다.
☑ 배달·편의점·온라인 결제 등 반복 소비를 확인했다.
☑ 최근 카드 사용내역에서 줄어든 지출과 그대로인 지출을 구분했다.
3개 이상 해당된다면 카드 사용액만 줄이려고 하기보다 실제 청구액을 구성하는 반복결제와 생활비 지출부터 다시 확인해 보세요.
카드 사용내역은 금융 관련 공식 서비스에서 확인해 보세요
카드값이 예상보다 많이 나왔다면 최근 사용내역과 반복 결제를 직접 확인해 보는 것이 좋습니다.
**‘금융감독원 파인’**에서 금융상품과 금융소비자 관련 정보를 확인할 수 있습니다.
자동이체와 금융계좌 관련 내역은 **‘어카운트인포’**에서 확인해 보세요.
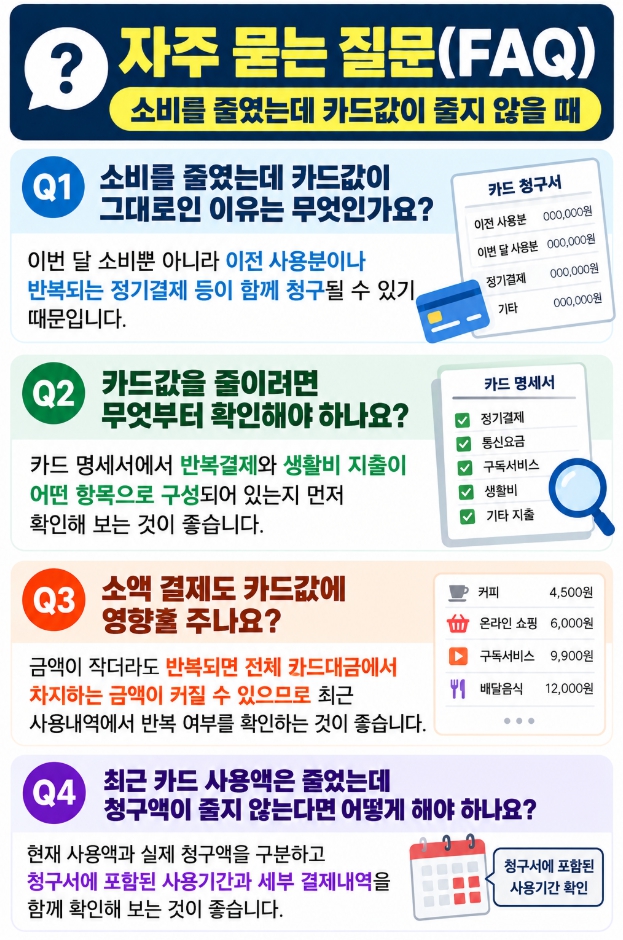
❓ 자주 묻는 질문(FAQ)
소비를 줄였는데 카드값이 그대로인 이유는 무엇인가요?
이번 달 소비뿐 아니라 이전 사용분이나 반복되는 정기결제 등이 함께 청구될 수 있기 때문입니다.
카드값을 줄이려면 무엇부터 확인해야 하나요?
카드 명세서에서 반복결제와 생활비 지출이 어떤 항목으로 구성되어 있는지 먼저 확인해 보는 것이 좋습니다.
소액 결제도 카드값에 영향을 주나요?
금액이 작더라도 반복되면 전체 카드대금에서 차지하는 금액이 커질 수 있으므로 최근 사용내역에서 반복 여부를 확인하는 것이 좋습니다.
최근 카드 사용액은 줄었는데 청구액이 줄지 않는다면 어떻게 해야 하나요?
현재 사용액과 실제 청구액을 구분하고 청구서에 포함된 사용기간과 세부 결제내역을 함께 확인해 보는 것이 좋습니다.
카드값을 제대로 관리하려면 단순히 이번 달 소비를 줄이는 것보다 실제 청구액이 어떤 지출로 구성되어 있는지 확인하는 과정이 중요합니다.
관련 글
결론
소비를 줄였는데도 카드값이 줄지 않는다면 최근 사용액만 보지 말고 청구기간과 반복결제, 생활비 지출을 함께 확인하는 것이 중요합니다.
특히 작은 금액의 반복 결제는 쉽게 지나칠 수 있으므로 카드 명세서를 항목별로 나눠보는 것이 도움이 됩니다.
카드값이 줄지 않는다면 소비보다 먼저 청구액의 구성을 확인해 보세요.
최근 카드 명세서부터 하나씩 살펴보면서 어떤 지출이 계속 반복되고 있는지 확인해 보세요.