월급이 들어오면 이번 달 생활비부터 정하게 됩니다.
그런데 막상 생활비를 정하고 나면 생각보다 금방 돈이 줄어드는 경우가 있습니다.
“생활비를 얼마로 정해야 적당할까요?”
“월급은 들어왔는데 왜 쓸 돈이 별로 안 남죠?”
“생활비를 정하기 전에 먼저 계산할 게 있는 것 같아요.”
그 이유는 생활비를 정하기 전에 이미 빠져나가는 돈을 충분히 계산하지 않았기 때문일 수 있습니다.
월세나 관리비, 보험료, 통신비처럼 매달 반복되는 지출이 있고 대출이 있다면 매월 갚아야 하는 금액도 있습니다.
여기에 식비나 교통비처럼 매달 달라지는 지출까지 더해지면 실제로 자유롭게 사용할 수 있는 금액은 생각보다 줄어들 수 있습니다.
그래서 한 달 생활비는 단순히 원하는 금액을 정하는 것이 아니라 월급에서 반드시 나가는 돈부터 계산한 뒤 남은 금액을 기준으로 정하는 방식이 필요합니다.
그렇다면 생활비를 정하기 전에 어떤 항목부터 계산해야 할까요?
💰 고정지출부터 먼저 계산해 보세요
“생활비를 정하기 전에 고정적으로 나가는 돈부터 봐야겠네요.”
“월세나 보험료처럼 매달 빠져나가는 돈이 생각보다 많더라고요.”
“대출 상환액까지 넣어보니까 실제로 쓸 수 있는 돈이 달라졌어요.”
한 달 생활비를 정할 때는 먼저 매달 일정하게 빠져나가는 고정지출을 계산하는 것이 좋습니다.
월세, 관리비, 보험료, 통신비, 공과금처럼 반복되는 항목을 먼저 정리하면 월급에서 실제로 남는 금액을 확인하기 쉬워집니다.
대출이 있다면 매월 갚는 원금과 이자도 함께 계산해야 합니다. 생활비를 계산할 때 상환액을 제외하면 실제 사용 가능한 금액보다 많게 잡힐 수 있기 때문입니다.
고정적으로 빠져나가는 금액을 먼저 확인하는 방법은 ‘대출보다 먼저 확인해야 하는 월급 사용 흐름’과 함께 살펴보면 도움이 됩니다.
🛒 식비·교통비 같은 변동지출도 확인하세요
“고정지출만 계산하면 생활비가 바로 나오는 줄 알았어요.”
“그런데 식비나 쇼핑처럼 매달 달라지는 돈도 꽤 크더라고요.”
“최근 몇 달간 얼마나 썼는지 같이 봐야겠네요.”
식비, 교통비, 장보기, 쇼핑, 여가비처럼 매달 금액이 달라지는 지출은 변동지출로 따로 구분하는 것이 좋습니다.
이런 항목은 한 달만 확인하기보다 최근 지출 내역을 함께 살펴보는 것이 도움이 됩니다.
특히 매달 반복되는 소비와 한 번만 발생한 지출을 구분하면 평소 생활비가 어느 정도 필요한지 파악하기 수월합니다.
생활비를 관리하는 기본적인 방법은 ‘생활비를 관리하는 가장 쉬운 방법’과 함께 읽어보면 참고하기 좋습니다.
⚠️ 생활비 전부를 써도 되는 금액으로 잡지 마세요
“월급에서 남은 돈을 전부 생활비로 잡으면 안 되겠네요.”
“갑자기 병원비나 경조사비가 생기면 바로 부족해질 수 있으니까요.”
“생활비 외에 남겨둘 금액도 미리 생각해야겠어요.”
고정지출과 변동지출을 계산한 뒤에는 예상하지 못한 지출에 사용할 여유금도 고려해야 합니다.
갑자기 병원비가 발생하거나 예상하지 못한 지출이 생기면 정해둔 생활비만으로는 대응하기 어려울 수 있습니다.
따라서 월급에서 고정지출과 필수비용을 먼저 제외하고, 변동지출을 예상한 뒤 일정 금액은 남겨두는 방식으로 생활비를 정하는 것이 좋습니다.
생활비를 다시 점검해야 하는 시점을 알아보려면 ‘생활비를 점검해야 하는 시기’와 함께 확인해 보는 것도 좋습니다.
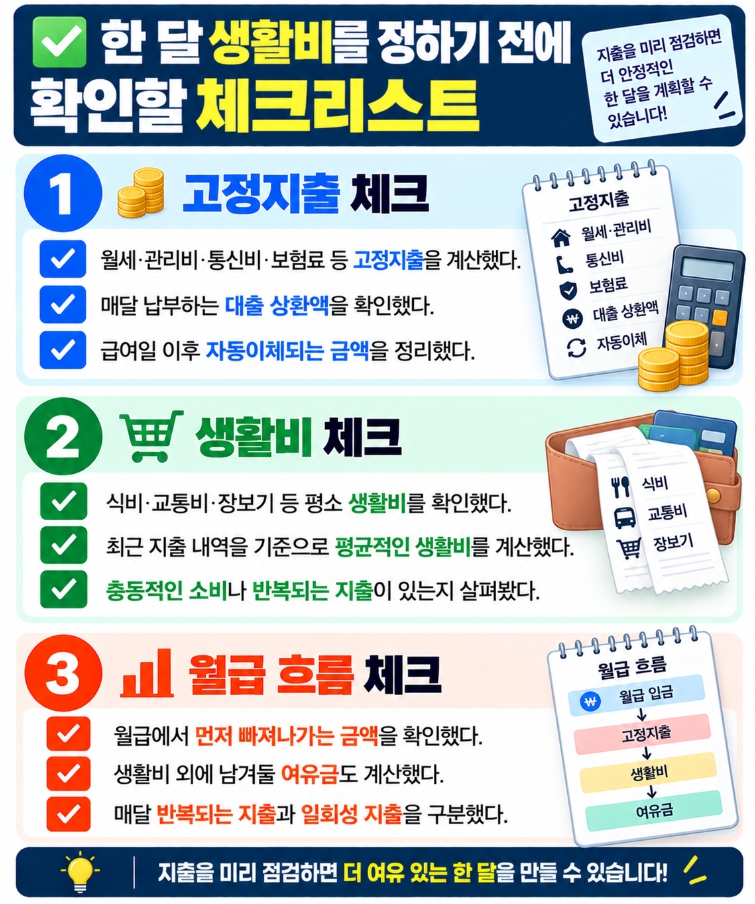
✅ 한 달 생활비를 정하기 전에 확인할 체크리스트
💰 고정지출 체크
☑ 월세·관리비·통신비·보험료 등 고정지출을 계산했다.
☑ 매달 납부하는 대출 상환액을 확인했다.
☑ 급여일 이후 자동이체되는 금액을 정리했다.
🛒 생활비 체크
☑ 식비·교통비·장보기 등 평소 생활비를 확인했다.
☑ 최근 지출 내역을 기준으로 평균적인 생활비를 계산했다.
☑ 충동적인 소비나 반복되는 지출이 있는지 살펴봤다.
📊 월급 흐름 체크
☑ 월급에서 먼저 빠져나가는 금액을 확인했다.
☑ 생활비 외에 남겨둘 여유금도 계산했다.
☑ 매달 반복되는 지출과 일회성 지출을 구분했다.
3개 이상 해당된다면 현재 월급에서 실제로 사용할 수 있는 생활비가 얼마인지 다시 계산해 보세요.
대출 관련 정보는 공식 사이트에서 확인해 보세요
생활비와 금융관리를 함께 점검할 때는 공식 금융정보를 참고하는 것도 좋습니다.
**‘금융위원회’**에서 금융정책과 관련 정보를 확인할 수 있습니다.
개인의 금융정보와 신용정보는 **‘Credit4U’**에서 확인해 보세요.
❓ 자주 묻는 질문(FAQ)
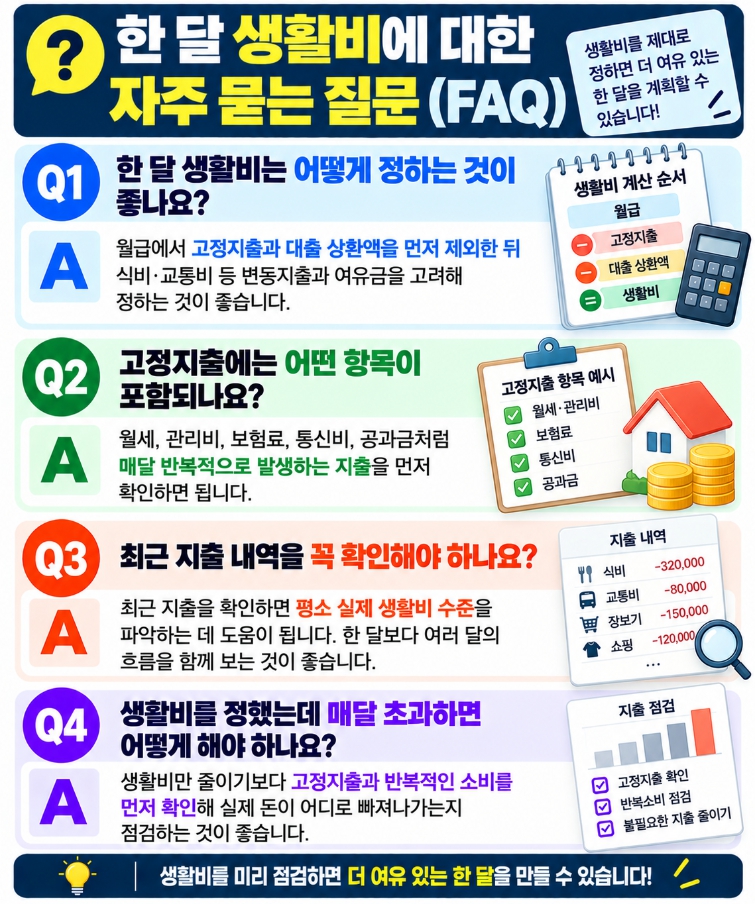
한 달 생활비는 어떻게 정하는 것이 좋나요?
월급에서 고정지출과 대출 상환액을 먼저 제외한 뒤 식비·교통비 등 변동지출과 여유금을 고려해 정하는 것이 좋습니다.
고정지출에는 어떤 항목이 포함되나요?
월세, 관리비, 보험료, 통신비, 공과금처럼 매달 반복적으로 발생하는 지출을 먼저 확인하면 됩니다.
최근 지출 내역을 꼭 확인해야 하나요?
최근 지출을 확인하면 평소 실제 생활비 수준을 파악하는 데 도움이 됩니다. 한 달보다 여러 달의 흐름을 함께 보는 것이 좋습니다.
생활비를 정했는데 매달 초과하면 어떻게 해야 하나요?
생활비만 줄이기보다 고정지출과 반복적인 소비를 먼저 확인해 실제 돈이 어디로 빠져나가는지 점검하는 것이 좋습니다.
생활비를 정하는 기준은 단순히 얼마를 쓸지 정하는 것이 아니라 월급이 들어온 뒤 돈이 어떤 순서로 빠져나가는지 확인하는 것에서 시작합니다.
관련 글
결론
한 달 생활비를 정할 때는 먼저 월급에서 빠져나가는 고정지출과 대출 상환액을 계산해야 합니다.
그다음 실제 생활비와 반복되는 소비를 확인하고 예상하지 못한 지출에 대비할 여유금까지 고려하면 보다 현실적인 생활비 기준을 세울 수 있습니다.
생활비를 줄이기 전에 먼저 돈이 어디로 빠져나가는지 확인해 보세요.
작은 지출 흐름을 확인하는 것부터 시작하면 한 달 생활비를 관리하는 기준도 조금씩 달라질 수 있습니다.